

Em nome da Scan Global Logistics
Diretor Comercial Global

Market Update
08 Jul, 2026
Embora o Estreito de Ormuz permaneça aberto ao tráfego comercial, estamos longe de um retorno completo à normalidade. O tráfego de embarcações no estreito tem aumentado constantemente desde a assinatura do memorando EUA-Irã em junho. No entanto, as negociações sobre a gestão futura do Estreito permanecem sem solução, e a navegação continua sob medidas de segurança reforçadas. Isso torna a situação vulnerável a cada dia, enquanto as negociações geopolíticas prosseguem.
Novos ataques tanto do Irã quanto dos EUA lançam dúvidas sobre o acordo de paz.
Na noite de terça-feira, surgiram notícias de que tanto o Irã quanto os EUA se envolveram em uma grave escalada da frágil trégua, com ambos os lados acusando o outro de violar o acordo de paz. “A agressão demonstrada pelo Irã foi injustificada, perigosa e uma clara violação do cessar-fogo”, disse o Comando Central dos EUA, referindo-se aos três petroleiros, incluindo um navio de GNL do Catar, que foram atingidos em poucas horas no Estreito. [1] Na quarta-feira, o presidente dos EUA, Trump, disse que o acordo de cessar-fogo com o Irã estava “acabado”, criticando duramente a liderança do país como “escória” e “maluca” após novas trocas de tiros. [2]
O Irã respondeu lançando ataques contra instalações militares americanas no Bahrein e no Kuwait, com a Guarda Revolucionária Islâmica alegando que 85 instalações foram alvejadas. Sirenes de alerta aéreo foram ouvidas em ambos os países, e o exército kuwaitiano afirmou que as defesas aéreas estavam enfrentando ataques "hostis" de mísseis e drones, mas não houve confirmação de quaisquer danos.
Especialistas afirmaram que a redação vaga do memorando de entendimento (MOU) levou ambos os lados a interpretarem o acordo de maneiras diferentes, e os repetidos mal-entendidos representam uma ameaça constante ao cessar-fogo.
Os ataques de quarta-feira foram os mais recentes em uma série de violações do cessar-fogo entre os dois lados, apesar da trégua que entrou em vigor em abril e do memorando de entendimento do mês passado, que deu início a 60 dias de negociações para resolver a questão do programa nuclear iraniano e pôr fim permanente às hostilidades. Esse desenvolvimento suscitará, mais uma vez, incertezas sobre um acordo de paz duradouro que inclua a passagem segura e livre pelo Estreito de Ormuz.
Para piorar a situação, a notícia surge depois de as parceiras da Gemini, Hapag-Lloyd e Maersk, terem anunciado no início desta semana que retomarão parcialmente a passagem pelo Mar Vermelho e pelo Canal de Suez com o serviço SE3. Esta era uma notícia muito aguardada pelos armadores de todo o mundo, alimentando as esperanças de um retorno completo às rotas do Canal de Suez. No entanto, a segurança da passagem está agora em risco devido à ameaça constante de ataques dos rebeldes Houthi, apoiados pelo Irã.
A alta temporada precoce e o carregamento antecipado de grandes volumes desencadeiam o caos na capacidade do frete marítimo.
As taxas de frete spot de contêineres dispararam nas últimas 8 semanas, atingindo o nível mais alto desde o fim da pandemia, impulsionadas por uma série de fatores.
Os importadores americanos tentam persistentemente antecipar-se a novas incertezas tarifárias, e a reposição dos estoques no varejo na maioria das grandes economias ocidentais tem sido significativamente mais forte do que o esperado. Some-se a isso o fato de que o desvio do Mar Vermelho continua, causando, na prática, uma perda líquida de capacidade de aproximadamente 10 a 15%, e temos a tempestade perfeita.
As empresas de transporte de contêineres agiram rapidamente para aproveitar a oportunidade de capitalizar no mercado de frete spot, introduzindo aumentos gerais de tarifas (GRIs, na sigla em inglês), bem como sobretaxas de alta temporada na maioria das rotas leste-oeste. Mais uma vez, as empresas de transporte de contêineres demonstraram que estão aplicando uma disciplina mais rigorosa para controlar a oferta e a demanda, tendo aprendido uma lição muito lucrativa durante o período da COVID-19.
Lars Jensen, um dos principais analistas globais de transporte marítimo de contêineres, destaca: “Os principais fatores por trás desse aumento acentuado nas taxas de frete são, de fato, a demanda robusta e os navios totalmente carregados. A volatilidade experimentada durante a pandemia fez com que as companhias de navegação percebessem que as taxas de frete podem flutuar inteiramente com base na oferta e na demanda – sem estarem rigidamente atreladas aos custos de transporte – uma lógica que não difere em nada da maioria das outras indústrias.” [3]
Em suma, a situação atual, apesar do impacto do fechamento do Estreito de Ormuz, surpreendeu a maioria dos especialistas do setor, demonstrando mais uma vez a natureza volátil do ecossistema do transporte marítimo de contêineres.
Continue a leitura para saber mais sobre este e outros temas que estão moldando o cenário global de logística e transporte.
Todas as informações são fornecidas de acordo com o nosso melhor conhecimento e não devem ser consideradas como recomendações de mercado.
Os preços do petróleo caem, mas os fretes continuam teimosamente altos.
Os preços do petróleo recuaram em relação aos picos observados durante o auge da crise no Oriente Médio, mas o setor de transportes como um todo continua operando em um ambiente de alto risco. No entanto, após o presidente dos EUA, Donald Trump, declarar o fim do cessar-fogo, os preços subiram 6%, para US$ 78,63 o barril, evidenciando a volatilidade do cenário.
O risco imediato de um grande choque na oferta de petróleo, no entanto, diminuiu, uma vez que as exportações pelo Estreito de Ormuz continuaram a se recuperar e a OPEP+ aprovou um novo aumento da produção a partir de agosto. Os preços do petróleo caíram significativamente em relação aos picos observados durante o conflito no Oriente Médio, refletindo a crescente confiança de que as exportações de petróleo do Golfo continuarão fluindo.
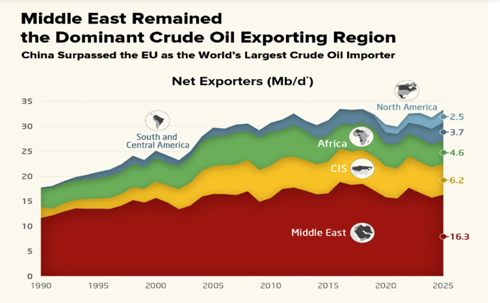
No entanto, o mercado está longe de estar totalmente normalizado. A atividade de transporte marítimo pelo Estreito de Ormuz permanece abaixo dos níveis históricos e os fluxos de energia ainda não retornaram às condições pré-conflito.
Embora o Estreito de Ormuz continue sendo o principal foco dos mercados globais de energia, os recentes acontecimentos na Rússia destacam que os riscos relacionados ao abastecimento energético não se limitam ao Oriente Médio. A crescente escassez de combustível em algumas regiões da Rússia, após os ataques da Ucrânia a instalações de armazenamento e infraestrutura energética, está exercendo pressão adicional sobre a disponibilidade e os preços dos combustíveis no mercado interno.
A China é outro fator importante. Como o maior importador mundial de petróleo bruto, a China tornou-se uma influência fundamental nos mercados globais de petróleo. Relatórios recentes sugerem que a menor demanda chinesa por importações ajudou a compensar parte da interrupção no fornecimento do Oriente Médio, contribuindo para a queda dos preços do petróleo.
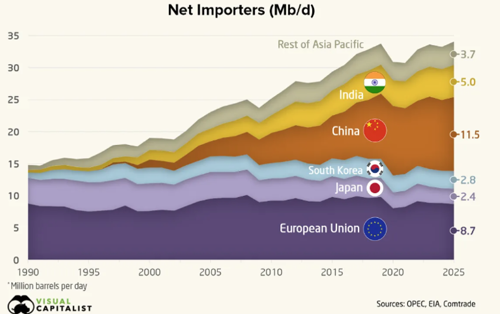
Fonte: Visual Capitalist
O retorno a preços mais baixos do petróleo não se traduz automaticamente em custos de transporte mais baixos de imediato. As sobretaxas relacionadas ao combustível, introduzidas durante o conflito, geralmente se baseiam na aquisição de combustível a longo prazo, na exposição ao risco e nos custos operacionais das transportadoras, e não nas variações diárias do preço do petróleo. Embora os preços do petróleo bruto tenham diminuído ao longo do período, muitos provedores de transporte ainda estão absorvendo custos de seguro mais altos, padrões de rotas interrompidos e incerteza contínua em torno de um dos corredores de energia mais importantes do mundo. Como resultado, os preços do frete permanecem acima dos níveis pré-conflito em todos os modais de transporte.
Este é mais um lembrete de que o Estreito de Ormuz ainda transporta uma parcela significativa das exportações globais de petróleo e GNL (Gás Natural Liquefeito), e qualquer nova interrupção pode afetar rapidamente os custos de combustível, os preços do transporte e a confiabilidade geral da cadeia de suprimentos.
A revisão do USMCA gera novas incertezas para as cadeias de suprimentos da América do Norte.
Após anos de impulso na relocalização da produção, o futuro do acordo comercial mais importante da América do Norte já não está garantido.
Um dos desenvolvimentos comerciais mais significativos das últimas semanas foi a decisão do governo Trump de não renovar o USMCA em sua forma atual durante o processo de revisão programado para o acordo. Embora o tratado permaneça em vigor e não expire imediatamente, a incapacidade dos EUA, Canadá e México de chegarem a um acordo de renovação empurrou o pacto para um período de revisões anuais e prolongada incerteza política.
Para as cadeias de suprimentos, a importância do USMCA vai muito além das tarifas. Nos últimos anos, os fabricantes têm adotado cada vez mais estratégias de fornecimento na América do Norte e de localização de unidades de produção próximas (nearshoring) para reduzir a dependência da Ásia, principalmente em setores como o automotivo, eletrônico, de produção industrial e de bens de consumo.
Embora não se espere nenhuma interrupção imediata, quaisquer mudanças futuras nas condições de acesso ao mercado, nos requisitos das regras de origem ou nas estruturas tarifárias podem influenciar a presença da produção, as estratégias dos fornecedores e os fluxos de carga na América do Norte. Essa situação ocorre em um momento em que muitas empresas já estão reavaliando suas estratégias de fornecimento devido às tensões geopolíticas, à incerteza tarifária e aos esforços contínuos para construir cadeias de suprimentos mais resilientes.
UE põe fim à isenção de minimis para importações de baixo valor
Uma mudança significativa nas regras alfandegárias europeias entrou em vigor em 1 de julho de 2026, quando a UE removeu a isenção de direitos aduaneiros para mercadorias avaliadas em até 150 euros. Encomendas de baixo valor que entram na UE vindas de países não pertencentes à UE estão agora sujeitas a uma taxa aduaneira temporária de 3 euros, pondo fim a um sistema que durante anos permitiu que bilhões de remessas de comércio eletrônico entrassem sem impostos.
A medida faz parte do programa mais amplo de reforma aduaneira da UE e visa lidar com o rápido crescimento das importações diretas ao consumidor, particularmente de grandes marketplaces online como Temu, Shein e AliExpress. Segundo a Comissão Europeia, quase 5,9 bilhões de itens de baixo valor entraram na UE em 2025, criando uma pressão crescente sobre as autoridades aduaneiras e preocupações com a segurança dos produtos, a conformidade com as normas e a concorrência leal para as empresas europeias.
Especialistas do setor preveem que isso remodelará as cadeias de suprimentos do comércio eletrônico, visto que os marketplaces online já estão se adaptando, aumentando o uso de centros de distribuição europeus e enviando mercadorias para a UE em grandes quantidades, em vez de enviar encomendas individuais diretamente aos consumidores. Mudanças semelhantes foram observadas após os EUA removerem sua própria isenção de minimis, o que levou a uma queda no volume de encomendas diretas e a um aumento no uso de redes regionais de armazenagem e distribuição.
Em uma notícia muito aguardada, a Hapag-Lloyd e a Maersk anunciaram na segunda-feira, 6 de julho, que seu serviço SE3, da Ásia para a Europa, passaria a utilizar, com efeito imediato, a rota pelo Mar Vermelho e pelo Canal de Suez.

Essa medida reforça a abordagem cautelosa em relação à retomada da passagem pelo Mar Vermelho e pelo Canal de Suez. Considera-se que o retorno completo à rota preferencial pelo Mar Vermelho e pelo Canal de Suez não é uma questão de semanas, mas sim de meses, e com a recente escalada da guerra entre Irã e EUA, novas dúvidas quanto à segurança surgiram.
Olhando para o futuro, um aumento gradual na utilização do Canal de Suez continua a parecer mais provável do que uma reabertura abrupta. Embora tempos de trânsito mais curtos melhorem a eficiência do serviço, as transportadoras também estão cientes de que um retorno repentino em larga escala poderia liberar uma capacidade significativa de navios em um mercado com excesso de oferta, pressionando as taxas de frete para baixo.
Aumento repentino das taxas de frete no verão pega o mercado de surpresa.
As taxas de frete marítimo dispararam em quase todas as principais rotas comerciais por 10 semanas consecutivas. No entanto, os primeiros sinais de arrefecimento surgiram com os dados mais recentes do SCFI, dividindo o mercado em dois: o comércio transpacífico continua com preços mais altos, enquanto o comércio Ásia-Europa registra apenas aumentos moderados e o comércio Ásia-América do Sul recua em relação ao pico recente.
Apesar dos primeiros sinais de que as taxas de câmbio entre a Ásia e a Europa atingiram um patamar de estabilização, os aumentos observados no período são expressivos e notáveis. Na rota comercial Ásia-Europa, as taxas subiram mais de 60% em comparação com 2025; entre a Ásia e a Costa Oeste dos EUA, os aumentos ultrapassaram a marca de 200%, e entre a Costa Leste, o aumento chega a 101%.
O comércio tradicionalmente volátil entre a Ásia e a América do Sul tem se destacado de forma excepcional. Após atingir o pico de US$ 16,424/40 pés no final de junho, as taxas recuaram esta semana para US$ 14,460/40 pés. Mesmo assim, o valor ainda é mais que o dobro do registrado em abril e permanece entre os mais caros do mercado.
Veja abaixo os últimos desenvolvimentos do SCFI, que ilustram as alterações nas taxas semanais, das últimas 4 semanas e anuais.

Embora o SCFI reflita a evolução das tarifas a curto prazo, um padrão semelhante é evidente nas tarifas contratadas a longo prazo. As transportadoras em geral implementaram sobretaxas consideráveis de alta temporada tanto nas rotas Ásia-Europa quanto nas rotas transpacíficas, com estas últimas liderando o movimento. Além disso, as transportadoras de contêineres, em muitos casos, reduziram as alocações semanais, pressionando ainda mais os embarcadores.
Este desenvolvimento deixa mais uma vez muito claro que, quando a diferença entre as taxas de curto e longo prazo se torna muito grande, as transportadoras agirão para tirar proveito da situação, mesmo que isso signifique ajustar as taxas acordadas a longo prazo.
Recomendamos um planejamento proativo e antecipado, especialmente para remessas de alta prioridade, e incentivamos o diálogo contínuo com seu contato designado na SGL.
Os gargalos portuários intensificam o risco de congestionamento nos principais centros urbanos.
O congestionamento portuário global intensificou-se significativamente durante junho, atingindo o seu nível mais alto desde 2022. De acordo com o fornecedor de inteligência de mercado Linerlytica, 10,9% da frota global de contentores está atualmente presa em filas portuárias e ancoradouros, retirando efetivamente capacidade do mercado e contribuindo para condições de oferta mais restritas [4].

O Norte da Europa continua sendo uma das regiões mais afetadas, com congestionamento contínuo em Rotterdam, Antuérpia, Hamburgo e outros importantes portos de entrada. Comunicações recentes da Maersk destacam que uma onda de calor em junho causou paralisações temporárias nos terminais e perdas de produtividade em Rotterdam, reduzindo a eficiência de movimentação e criando interrupções de curto prazo na programação [5].
Em Antuérpia, a escassez de pilotos continua a afetar a movimentação de navios, enquanto a elevada pressão nos pátios permanece um problema em toda a região. Recomenda-se aos clientes que incluam uma margem de segurança adicional no planejamento de suas cadeias de suprimentos e acelerem a coleta de importações para aliviar o congestionamento nos terminais.
Em paralelo, os portos do Mediterrâneo estão entrando no período tradicional de alta demanda do verão, e espera-se que Gênova enfrente desafios sazonais de produtividade.
Os portos dos EUA estão, em geral, operando em condições normais, embora haja pequenas interrupções nos portos da Costa Leste, com tempos de espera de atracação de 1 dia. Se sua carga for destinada a destinos no interior do país por via ferroviária, você deve esperar tempos médios de permanência de 5 a 8 dias na Costa Oeste, enquanto na Costa Leste, o tempo de permanência ferroviária é de 2 a 4 dias.
Analisando mais de perto os principais portos da América Latina, no Brasil (Santos e Paranaguá), Chile (Valparaíso) e Colômbia (Cartagena), observamos que esses portos operam com tempos de espera normais para atracação e, no geral, não enfrentamos grandes desafios operacionais atualmente.


No Oriente Médio, diversos portos continuam afetados pelas alterações de horários que as transportadoras tiveram que implementar devido à situação no Estreito de Ormuz e arredores.
Inicialmente, as transportadoras foram obrigadas a descarregar contêineres com destino ao Golfo Pérsico em portos alternativos, causando o primeiro impacto nesses portos. Posteriormente, à medida que as transportadoras começaram a oferecer soluções de "ponte terrestre" para os Estados do Golfo via Jeddah, Rei Abdullah, Salalah, Sohar e Fujairah, o nível de congestionamento nos portos afetados aumentou significativamente e ainda sofre os efeitos do aumento repentino no volume de cargas que passam por esses portos.
Por fim, o aumento da demanda nas rotas comerciais entre o Extremo Oriente e o Pacífico teve um impacto notável e imediato nos níveis de congestionamento na Ásia. O porto mais movimentado do mundo, Xangai, assim como os principais centros de conexão em Ningbo e Qingdao, registraram tempos de espera de até quatro dias. Os principais centros de trânsito no Sudeste Asiático, como Singapura, Tanjung Pelepas e Port Klang, sofreram apenas interrupções moderadas, com tempos de espera previstos para atracação de até um dia e meio.
Maio registra o melhor desempenho global de confiabilidade de cronograma de 2026.
Nos últimos 12 meses, a confiabilidade global dos horários de voos se manteve estável na faixa de 62-65%. O último relatório Global Liner Performance, publicado pela Sea-Intelligence em 29 de junho, aponta melhorias mensais em todas as principais rotas comerciais, com exceção da rota de retorno da Europa para a Ásia, que registrou uma queda de 1,7%.
A confiabilidade global da programação, em comparação com o ano anterior, caiu ligeiramente de 65,9% para 64,7%. No entanto, olhando para 2026, a evolução é positiva, com maio registrando o melhor desempenho do ano até o momento.

Embora a Gemini Alliance, ou seja, Hapag-Lloyd e Maersk, tenha apresentado um desempenho consistentemente acima de 70% durante 2026, a MSC conseguiu melhorar sua confiabilidade em termos de pontualidade e agora atingiu 71,6% nesse importante indicador-chave de desempenho (KPI) para as transportadoras e, principalmente, para seus clientes. A CMA CGM ficou um pouco abaixo da marca de 70%, com 69,9%, enquanto o restante do grupo está bem atrás, em torno de 60%.
O transporte aéreo de cargas inicia julho com capacidade limitada e tarifas estáveis.
O mercado global de frete aéreo inicia julho com forte demanda, porém com plena recuperação da capacidade. O relatório de junho da Rotate mostra um crescimento de 4% na capacidade, visto que as reduções de capacidade de e para o Oriente Médio foram amplamente compensadas pela capacidade direta entre a Ásia e a Europa.

A demanda sustentada, por sua vez, continua a impulsionar os níveis de produção, que agora estão 44% acima dos níveis de 2025, sendo esse desenvolvimento auxiliado por aumentos nos custos de combustível de até 38%.

A utilização da capacidade nos principais corredores está agora próxima do seu máximo prático. A rota Ásia-América do Norte opera com um fator de carga dinâmico de 90%, enquanto as rotas Ásia-Europa e Ásia-Oriente Médio estão ambas em 87%. Em um mercado normal, 90% é próximo do teto prático para carga aérea, já que nem todos os voos nessas rotas são configurados ou posicionados para maximizar o transporte de carga. Na prática, esses corredores estão efetivamente saturados, e a pressão é impulsionada por mais do que apenas as interrupções no Oriente Médio.
Um aumento significativo da capacidade instalada só é esperado a partir de 2028.
Todas as companhias aéreas continuam a sofrer com atrasos persistentes na entrega de novas aeronaves. A demanda existe: durante o primeiro trimestre de 2026, os fabricantes de aeronaves comerciais receberam quase 570 encomendas de novas aeronaves, tornando-o o primeiro trimestre mais forte em termos de encomendas desde 2013.
As entregas, no entanto, contaram uma história diferente. Os fabricantes entregaram 261 aeronaves durante o mesmo período, cerca de 4% a menos do que no primeiro trimestre de 2025. De acordo com a IATA, a carteira de encomendas global de aeronaves cresceu para mais de 18.000 aeronaves. [6]

Os atrasos são desencadeados por fatores como atrasos na fabricação de motores; no entanto, as restrições na cadeia de suprimentos continuam sendo o maior desafio do setor, principalmente aquelas ligadas à escassez de mão de obra que continua afetando os fabricantes em vários níveis de produção.
Devido ao colapso na demanda durante a pandemia de COVID-19, fabricantes e fornecedores reduziram sua força de trabalho e diminuíram a produção. No entanto, o transporte aéreo se recuperou muito mais rápido do que muitos previam, deixando as empresas em uma corrida contra o tempo para reconstruir a capacidade e atender à demanda renovada por aeronaves.
Atualmente, não há alívio imediato à vista, e a perspectiva atual é de que as entregas de aeronaves diminuam em 2028 e só então se recuperem, conforme ilustrado abaixo, cortesia da Rotate.

As taxas de juros permanecem altas apesar do retorno da capacidade no Golfo.
Na semana 25, as taxas médias globais de carga aérea subiram 1%, para US$ 3,24 por kg, elevando as taxas mundiais em 35% em relação ao mesmo período do ano passado. As taxas spot também aumentaram 1%, para US$ 3,75 por kg, ficando 47% acima do nível do ano passado.
Embora a capacidade esteja retornando aos mercados do Golfo, o alívio nas tarifas não está acompanhando esse ritmo. No corredor MESA-Europa, a capacidade aumentou cerca de 13% na semana 25, bem acima do aumento de 2% no peso faturável. Apesar disso, as tarifas spot médias permaneceram praticamente inalteradas em US$ 3,76 por kg, com queda de apenas 1% em relação à semana anterior.
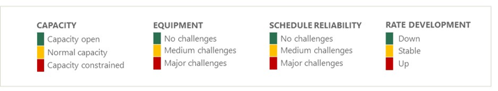
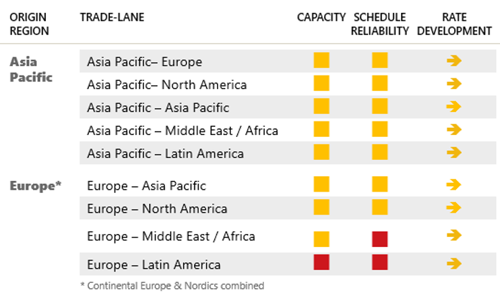
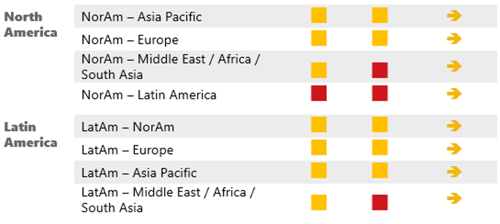
VISÃO GERAL DAS ROTAS COMERCIAIS DO FRETE MARÍTIMO
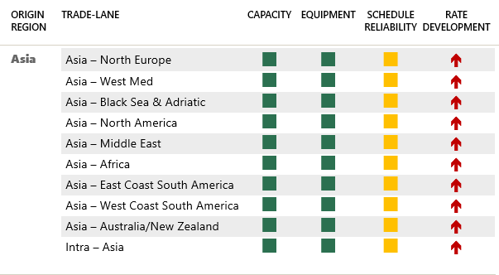
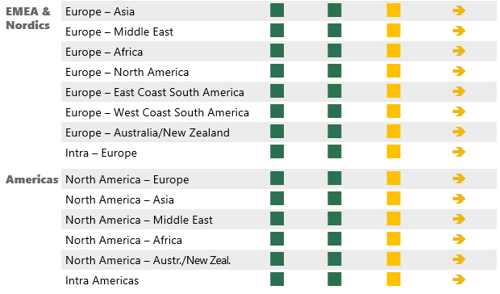
VISÃO GERAL DAS ROTAS COMERCIAIS DO TRANSPORTE AÉREO DE CARGA

Diretor Comercial Global